
学术科研
为搭建学术交流平台,分享前沿科研成果,助力师生科研能力提升,2026年5月28日,数量金融系专题学术研讨会在诚信楼832会议室顺利举办。本次研讨会以“可解释迁移学习与全球气候变化风险”为主题,由罗东航、陈薪卉两位老师作专题学术报告,周珂老师、叶文锐老师等十余位师生参会,围绕相关学术议题开展深度研讨与交流。
2026年5月28日,数量金融系在诚信楼832会议室成功举办以“可解释迁移学习与全球气候变化风险”为主题的专题学术研讨会。本次会议旨在构建常态化、高质量的学术交流平台,促进前沿科研成果共享,助力师生科研素养与创新能力提升。罗东航与陈薪卉两位老师分别作主旨报告。周珂副教授、叶文锐助理教授等十余位师生出席会议,并围绕迁移学习、气候风险等议题展开深入研讨与交流。
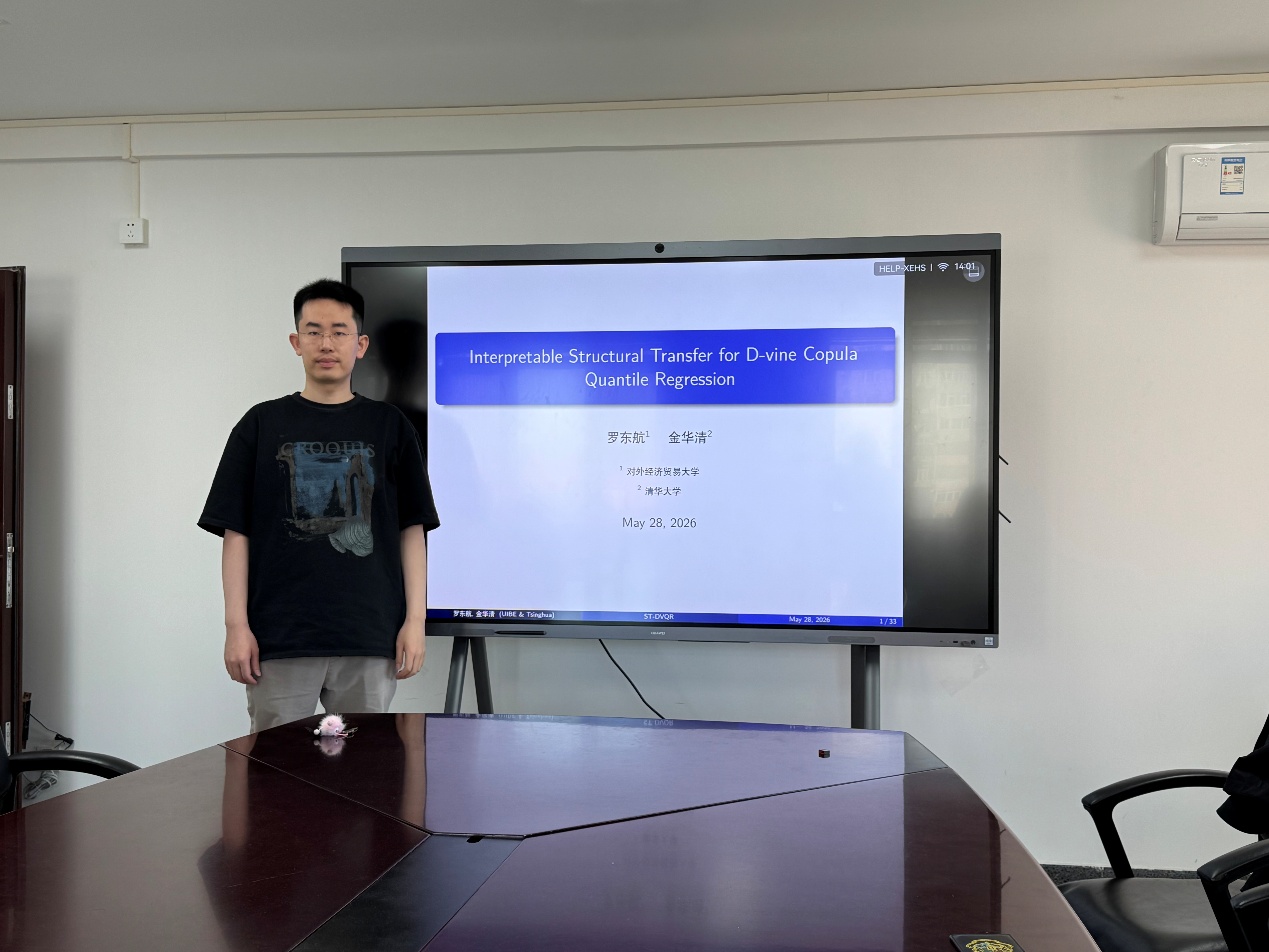
会上,罗东航老师带来题为《基于D藤分位数回归的结构迁移》的专题报告。针对传统临床迁移学习存在的黑箱可解释性不足等核心问题,罗东航老师创新性地提出基于结构迁移D型藤Copula的分位数回归框架ST-DVQR。该方法通过层级化结构迁移与自适应深度控制技术,有效实现了可解释性知识精准迁移。同时,团队通过数值模拟实验与糖尿病数据集实证检验,充分验证了该框架的科学性与有效性。报告交流环节氛围热烈、研讨深入。周珂老师围绕D藤分位数回归的实际应用场景展开提问,与会师生重点探讨了该方法在金融时间序列研究中的应用价值与落地前景;叶文锐老师聚焦D藤Copula的边缘-依赖分解核心问题,与罗东航老师展开细致探讨、互通学术思路。
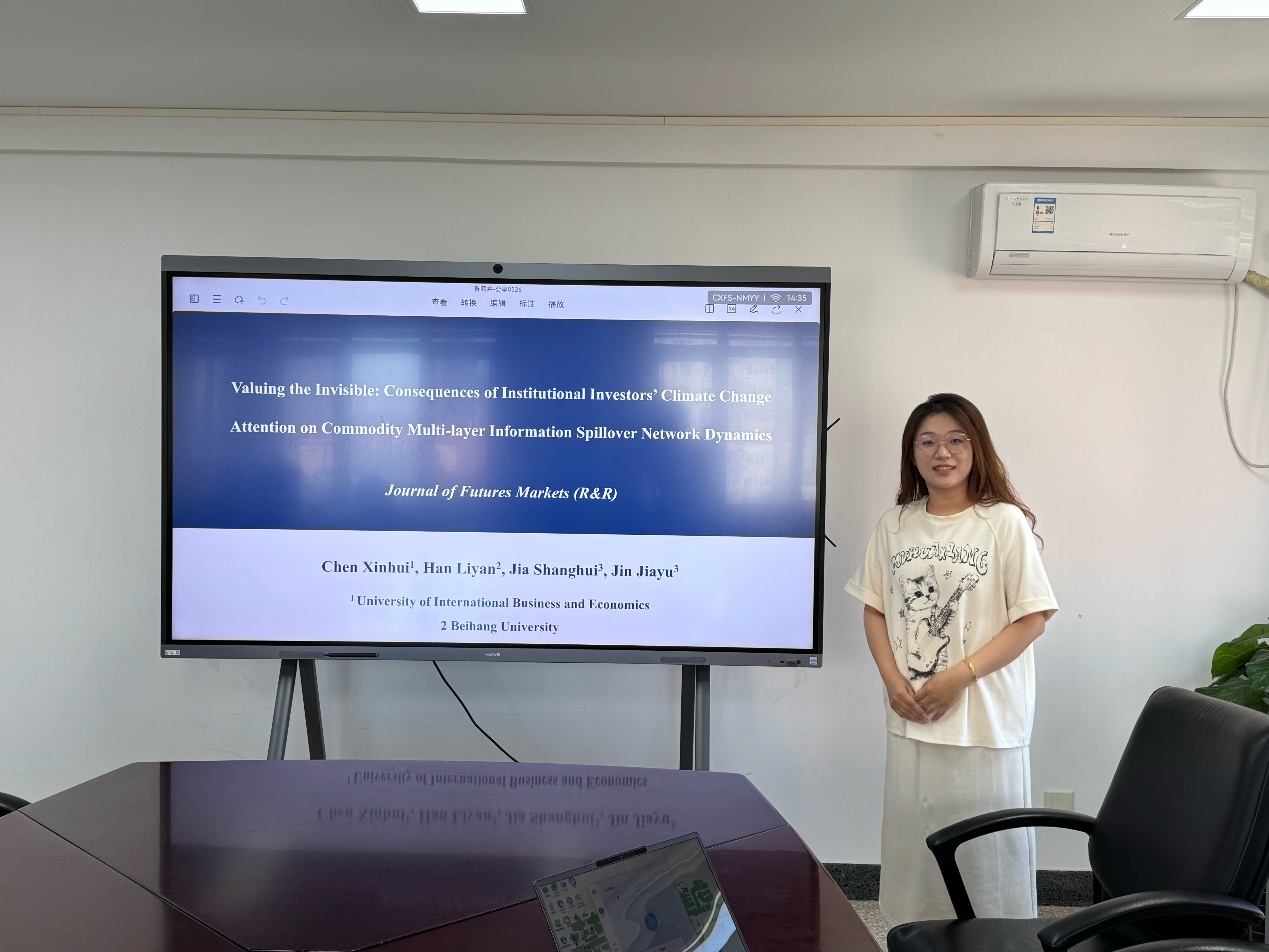
陈薪卉老师带来题为《关注隐性价值:机构投资者气候变化关注度对大宗商品多层信息溢出网络动态的影响》的主题报告。报告聚焦全球气候变化对大宗商品期货市场系统性风险传染机制的核心影响。针对传统单一风险测度无法全面刻画市场复杂相依性的局限,陈薪卉老师综合运用广义方差分解与TVP-VAR-DY框架,构建了四维多层信息溢出网络。同时,结合彭博终端新闻搜索数据与主成分误差修正方法,提取并构建了机构投资者的气候关注指数。研究清晰揭示了气候意识在多维网络中的动态传导与定价机制,为防范大宗商品市场系统性风险及优化资产配置提供了决策路径。报告后各位老师进行了更加深入的讨论。交流环节氛围热烈、研讨深入,王妍老师和张书聪老师围绕机构投资者的气候关注指标构建流程展开提问,在场师生重点讨论了该方法从统计学角度出发的合理性。
本次专题研讨会展示了可解释迁移学习与气候金融领域的前沿成果,促进了师生间的学术交流。与会师生通过深入研讨,拓展了科研视野,加深了对前沿数理金融方法的理解,为学院科研创新、学科建设和学术交流提供了有力支撑。
(通讯员:陈薪卉 审核:郭伟)