
学术科研
2026年4月17日上午,上海财经大学金融学院秦聪助理教授、华南师范大学数学科学学院杨舟教授受邀访问统计学院并为学院师生作专题学术讲座。本次学术讲座在在诚信楼715会议室举行,讲座由阎冬老师主持。周珂老师、徐光利老师、叶文锐老师及学院部分本研学生参加了此次学术活动。
秦聪教授的报告题目为《双层心理账户、后悔与实现效用》。秦教授在报告中介绍了一项基于双层心理账户的动态交易模型。模型假设投资者在“交易账户”层面关注无风险债券与多只风险股票,但表现出极端的非分散化行为——每个交易时段仅将全部财富配置于单一资产;在“单个资产”层面,投资者在每段股票投资结束时,以投资其他资产的反事实收益为参照点,从已实现盈亏中获得效用突增,同时在持有无风险债券时也会体验后悔或欣喜。研究显示,投资者最优策略是在股票与债券之间进行切换,且不愿回购此前卖出后价格已上涨的股票,这一结果与实证发现高度一致。此外,模型证明了投资者后续的股票选择具有显著的路径依赖性,会依先前已实现的盈亏而动态改变。
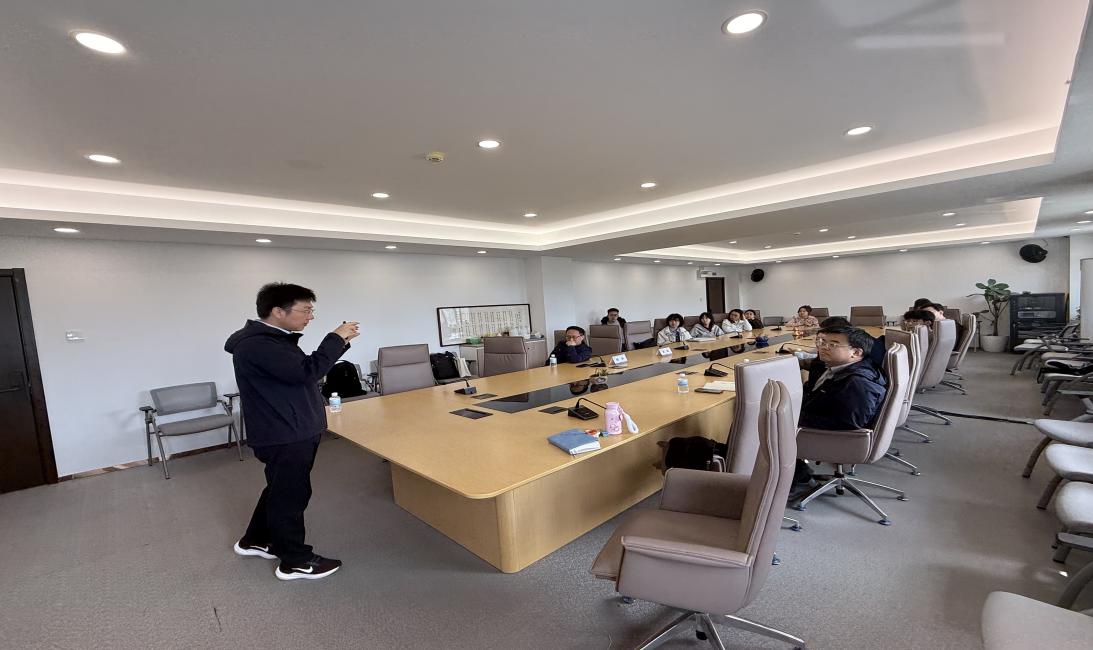
报告结束后,与会教师围绕模型设定及其在行为金融学中的相关问题与秦教授进行深入讨论。徐光利老师就模型中变量的内生性设定提出疑问;周珂老师就双层账户在不同投资时段的切换逻辑,及其与非分散化投资行为之间的理论关系进行了讨论;阎冬老师从行为金融理论的适用性及模型对个体心理的刻画角度,指出该研究在深化个体决策机制理解方面具有重要的学术价值与拓展空间。
随后,杨舟教授作题为《基于模糊市场中投资-消费框架的数据资产定价模型》的专题学术报告。报告指出,现有数据资产定价的研究多立足于卖方视角,对买方价值逻辑的关注相对不足。针对买方主体,数据资产的核心经济价值在于可以提供信息优势,从而提升决策质量并带来边际效用增益。基于这一认识,杨教授通过模糊市场环境下两个鲁棒投资-消费问题的价值函数,运用无差别定价原理,给出数据资产价格的一般表达式及特定情形下的显式定价公式。报告内容涵盖严谨的数学推导与数值算例展示。
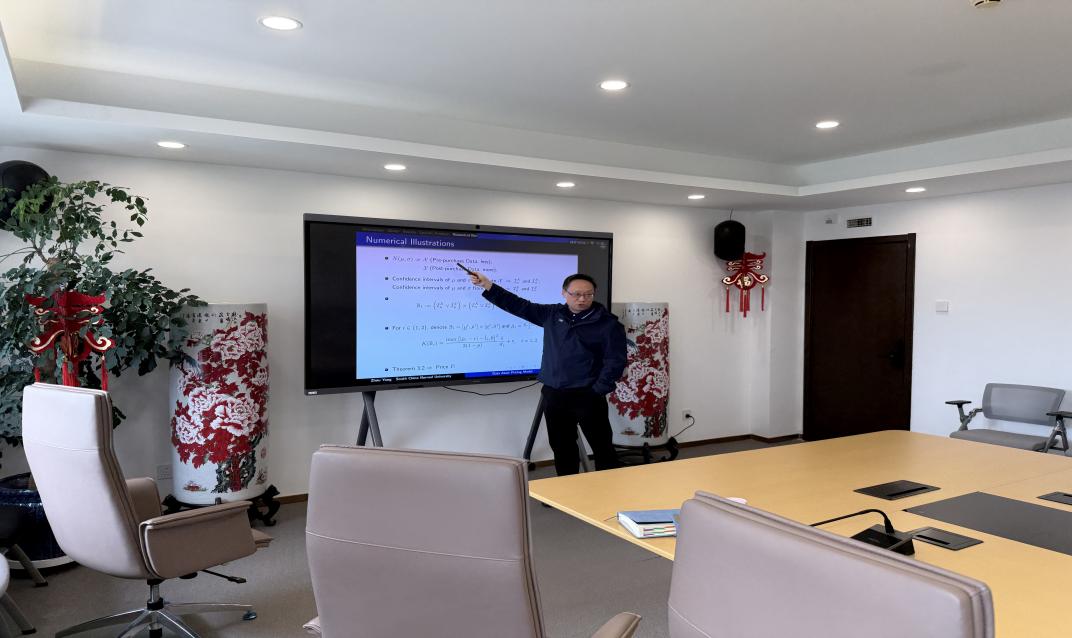
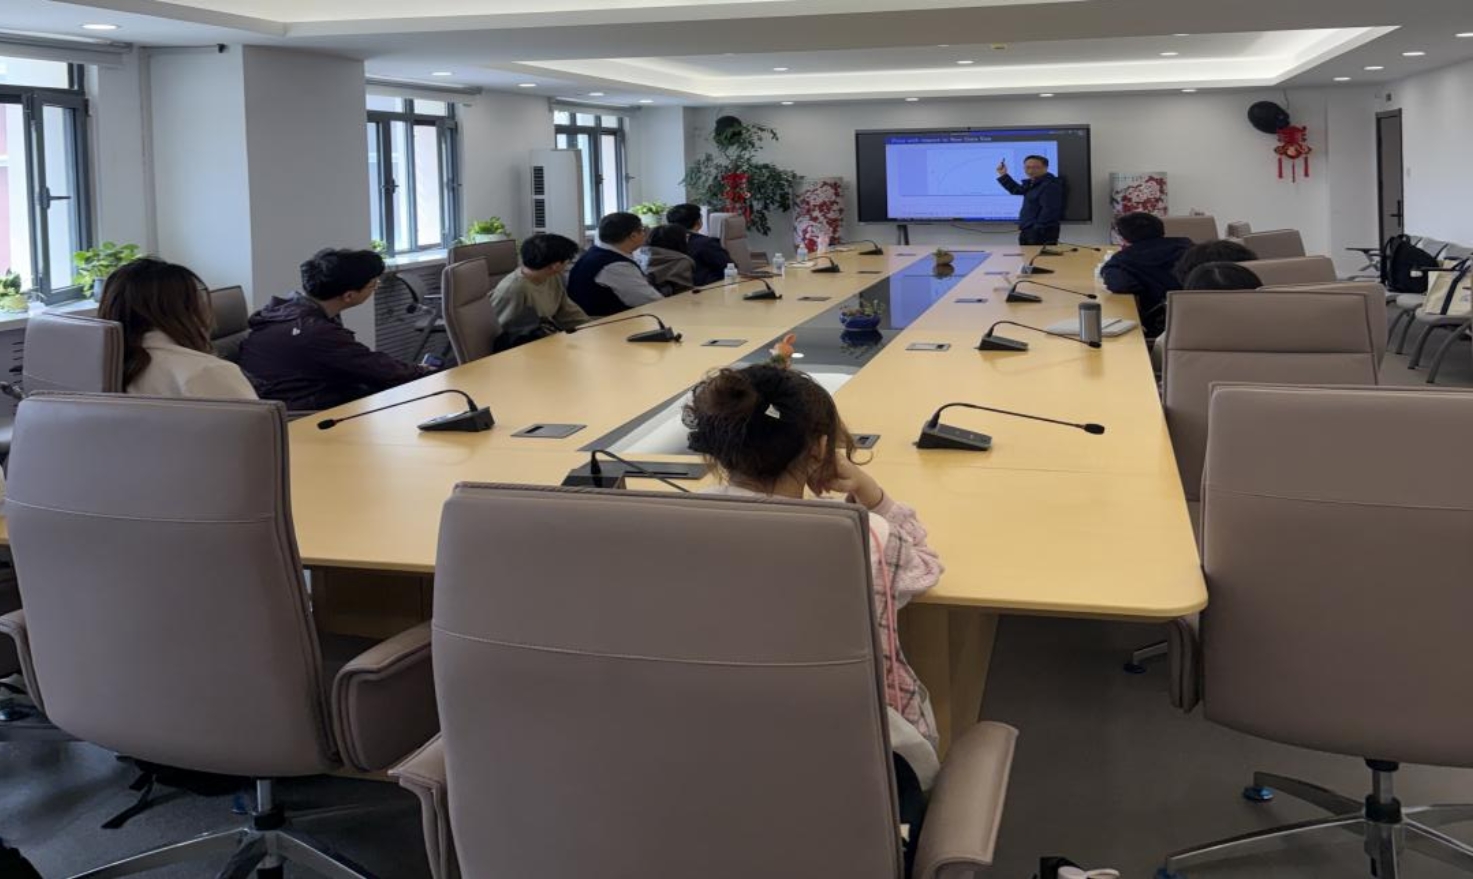
报告结束后,与会师生围绕数据资产定价的理论基础、模型应用及实践拓展等文题与杨舟教授展开深入交流。徐光利老师就模型在数据资产定价实践中的应用及成本核算问题提问;黄信捷同学就数值算例中的关键参数敏感性分析方法进行请教;阎冬老师认为,该研究在数学理论支撑下,为企业管理提供了新的定价分析视角,构成分析新型资产定价问题的研究范式。多名本研学生也就数据资产市场化相关问题发言。
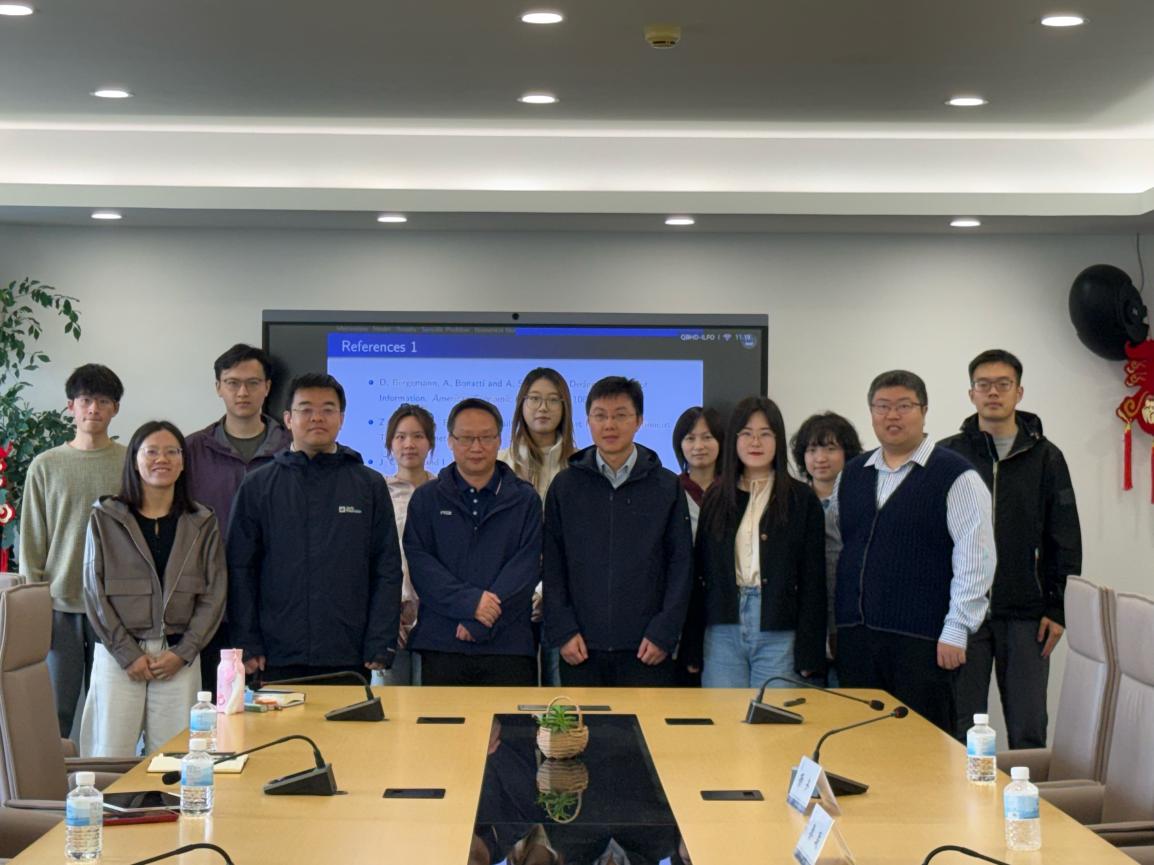
讲座最后,阎冬老师代表统计学院对秦聪助理教授与杨舟教授所作的高水平学术报告表示诚挚感谢。全体与会师生与两位主讲嘉宾合影留念。本次学术活动系统呈现了行为金融学与数据资产定价领域的前沿理论进展与方法创新,为青年教师和学生开展交叉学科研究、构建严谨学术思维提供了重要范式参考。
(通讯员:阎冬 审核:郭伟)