
学术科研
2026年6月12日,西安交通大学金融学教授林乾应邀为我院师生带来了一场题为《股市与债市中的恐惧与狂喜》的精彩学术报告。本次讲座在诚信楼715举行,由统计学院教师阎冬主持,学院教师及学生共同参与。
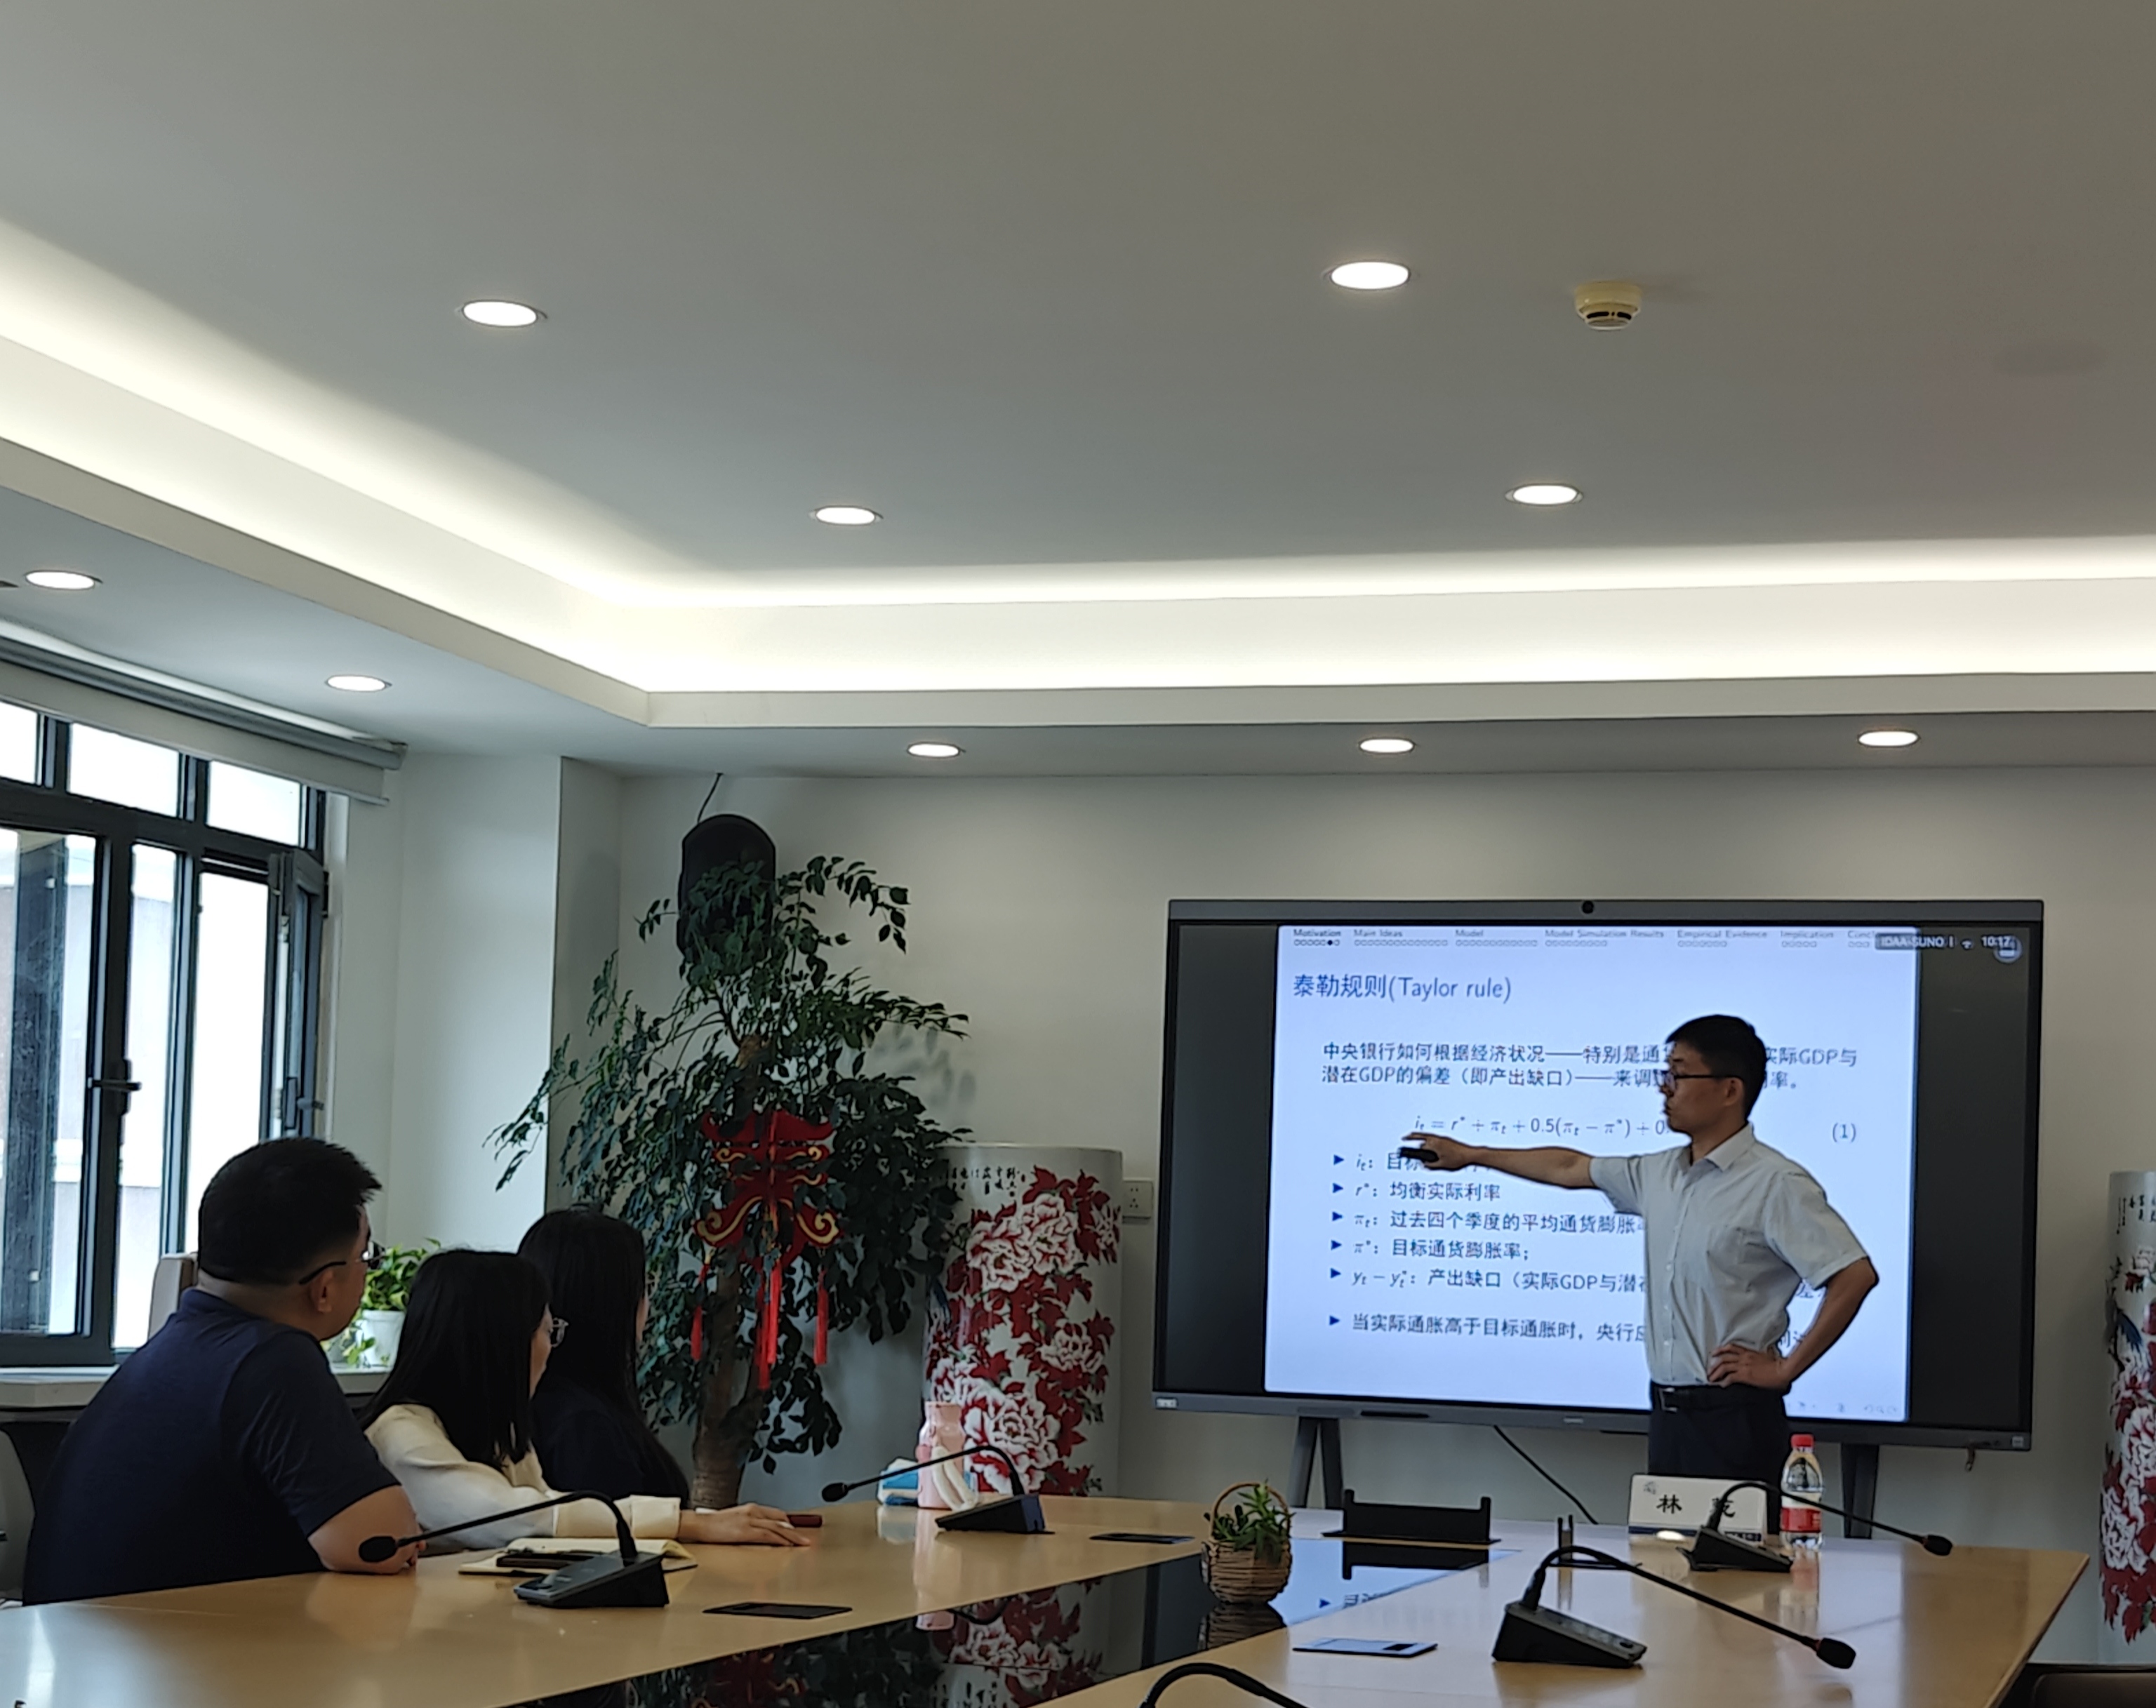
讲座伊始,阎冬老师对林乾教授的拨冗莅临表示诚挚欢迎,并介绍了其丰硕的学术成果。林教授在资产定价、行为金融学、金融工程、金融科技、数字金融、量化投资、金融大数据分析、金融人工智能及金融风险管理等多个领域深耕多年,主持和参与多项国家级科研项目,已在顶尖统计学与经济学期刊上发表高水平学术论文10余篇。
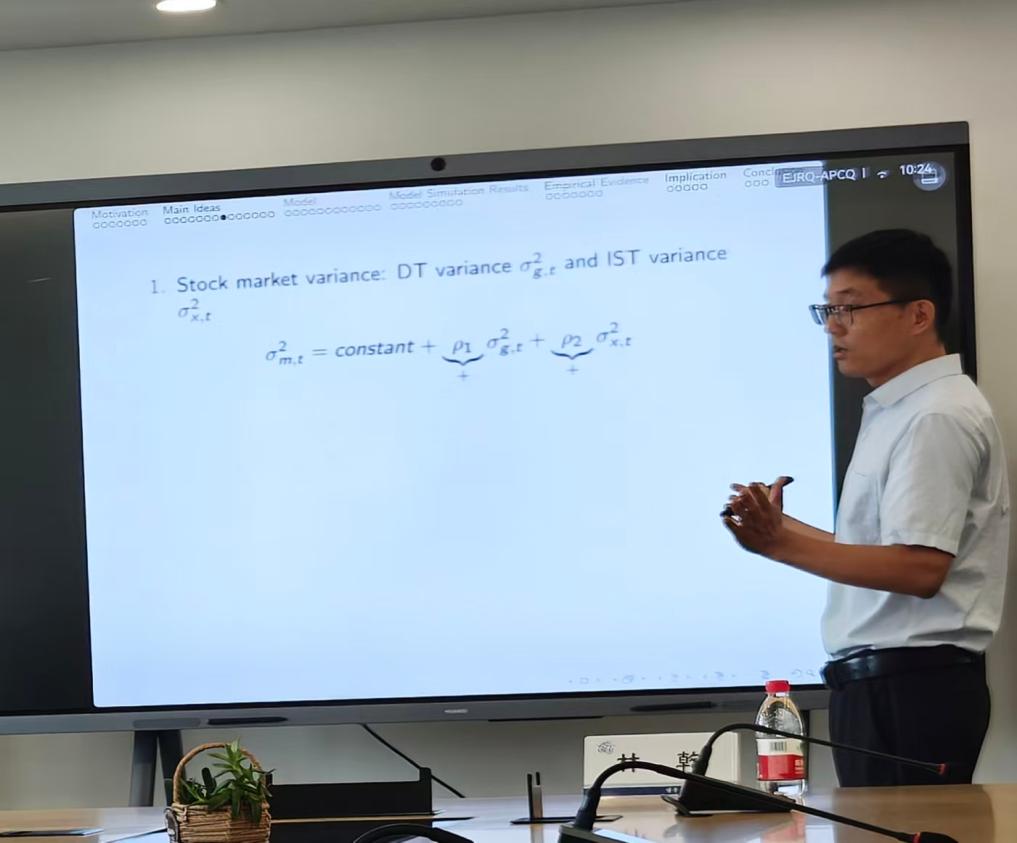
报告中,林教授首先指出传统理论难以解释股市总方差与风险溢价、股价相关性正负不定等研究难题,随后介绍了其团队构建的消费基准模型。该模型将总方差拆分为恐惧方差与狂喜方差:前者推高风险溢价、压低股价,后者作用恰好相反。由于总方差由两类方差共同构成,其与收益、价格的相关关系随二者比重动态变化。实证结果验证了模型的核心假说与全新推论,报告还进一步分析了通胀与股市收益之间的关联。
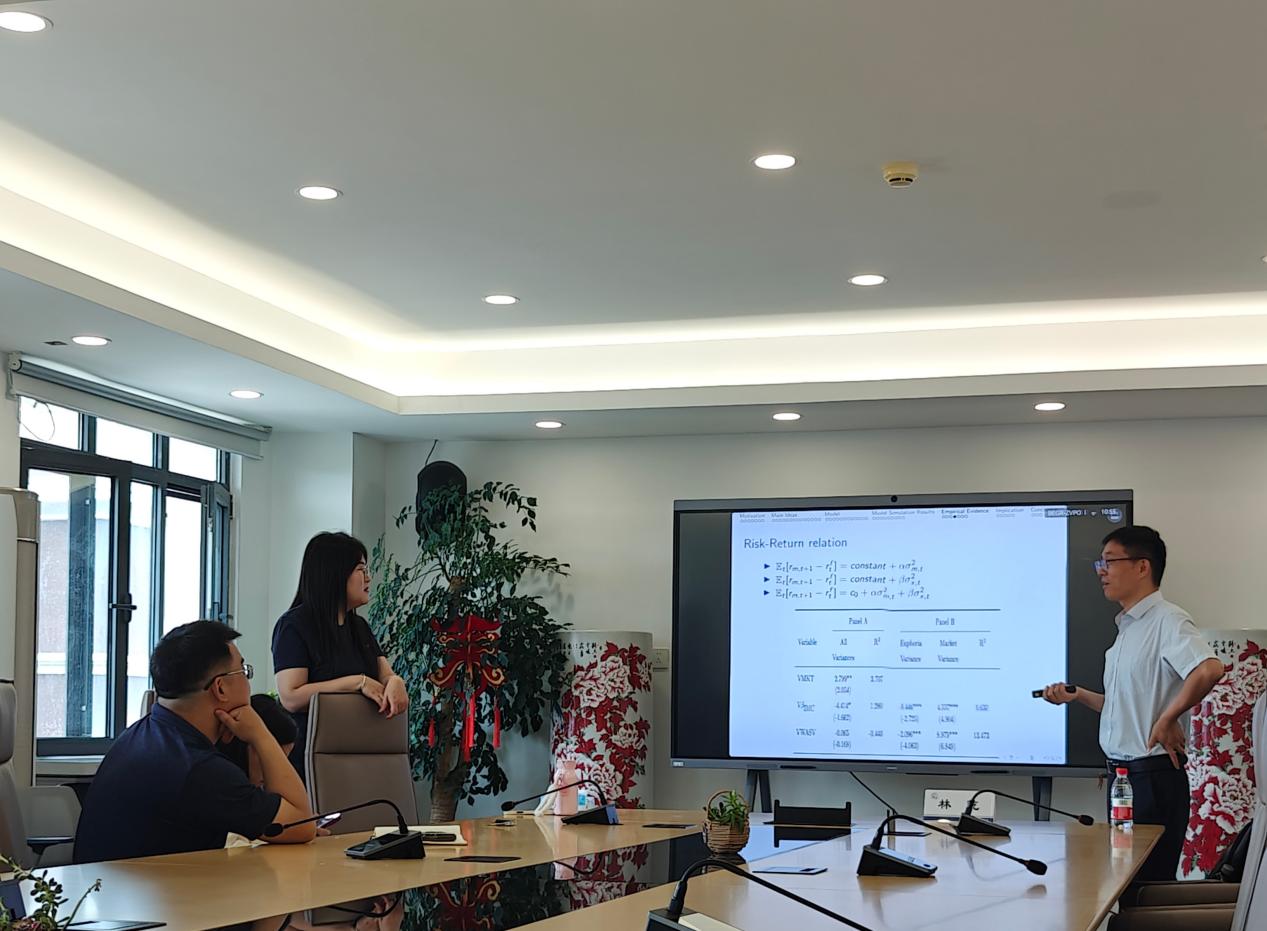
交流研讨环节,师生围绕模型设定、实证设计等提问,林教授逐一详尽解答,并鼓励深耕消费资产定价、情绪波动与股市风险的交叉研究。最后,阎冬老师结合学习体会,从消费基准模型的理论创新与实证价值分享思考,并感谢林教授的精彩报告。
本次讲座内容前沿、论证严谨、讲解清晰,深化了师生对消费资产定价、股市波动与风险溢价联动机制的理解,为资本市场波动、情绪方差量化及通胀与股市关联研究提供了新模型与新思路。
(通讯员:阎冬 审核:郭伟)