
10月28日下午,新西兰奥克兰理工大学(AUT)数学科学系主任、新西兰数学学会会士曹继岭教授应邀来访并作学术讲座。
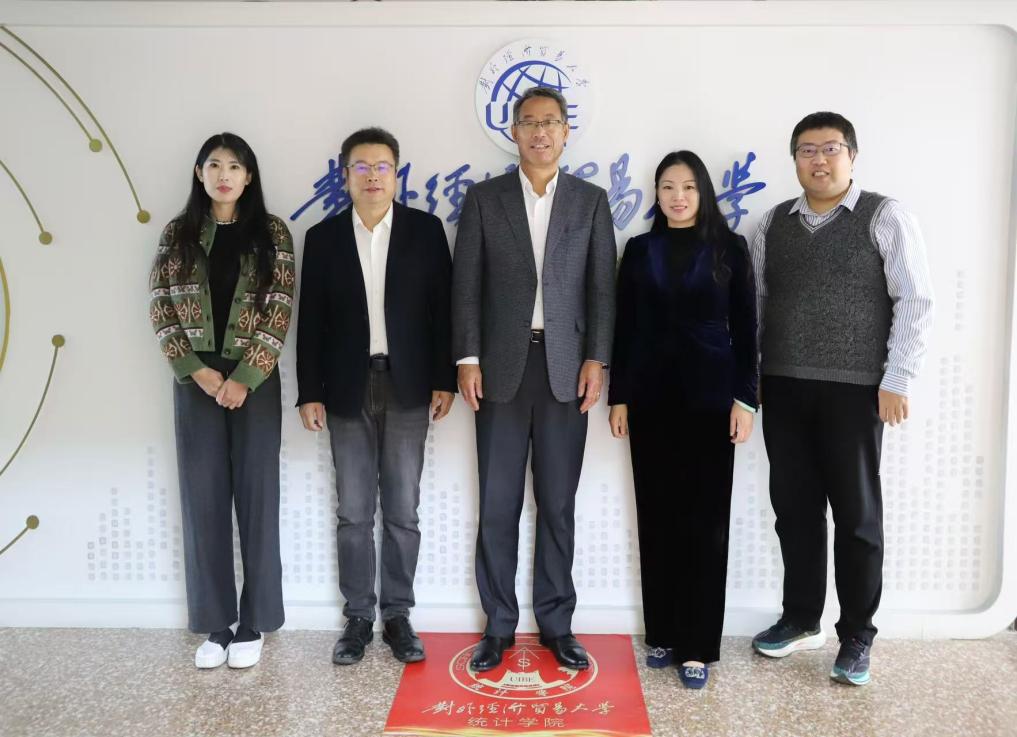
统计学院党委书记李悦、院长唐晓彬、数据科学系主任熊巍、数量金融系副主任叶文锐等与曹继岭教授会见,并就未来交流与合作交换意见。
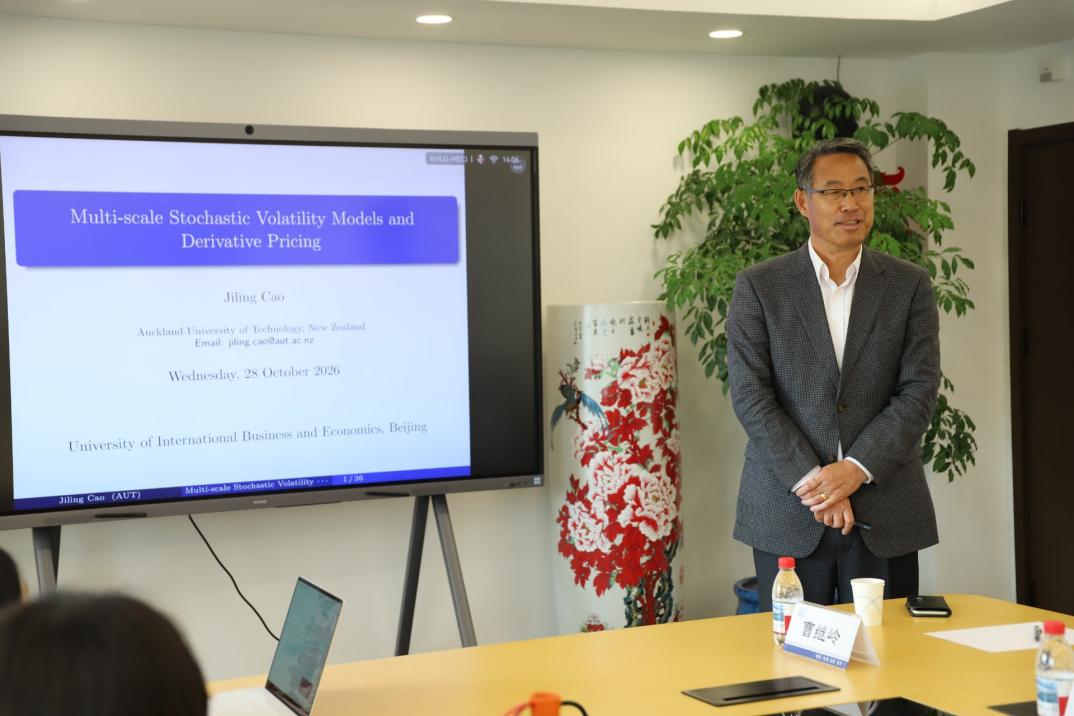
曹继岭讲座以“多尺度随机波动率模型与衍生品定价”为题,深入浅出地介绍了金融数学领域的前沿课题,叶文锐主持讲座。
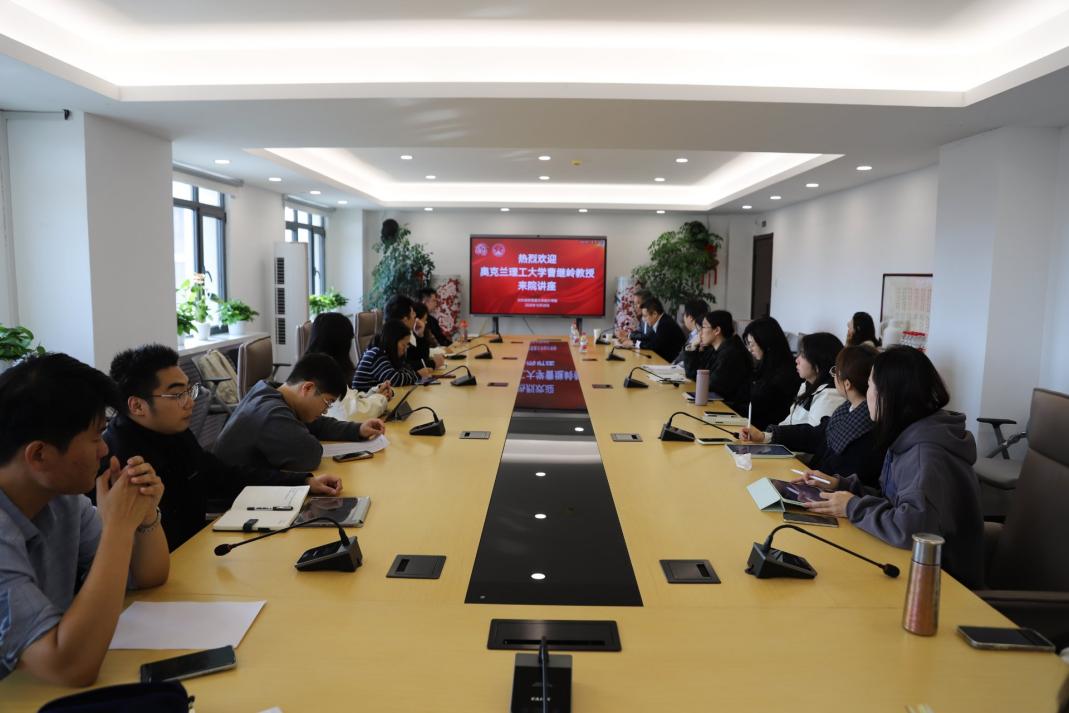
他指出,传统的随机波动率模型在处理复杂市场特征时存在局限,而多尺度模型通过引入极小的参数ε来刻画波动率的快过程与慢过程,能够更精准地捕捉市场动态。他详细展示了该模型的数学推导过程,并重点分享了其团队采用的渐近展开方法。
在互动交流环节,与会师生就多尺度模型中的交叉项处理、实际市场数据校准的稳定性,以及该框架未来的研究方向等问题与曹教授进行了深入探讨。
(通讯员:张秦铭、熊巍 摄影:王萱 审核:李悦、唐晓彬)