
学术科研
2026年7月17日,应统计学院邀请,香港大学统计与精算系李国栋教授为我院师生带来了一场题为《面向高维张量值时间序列的高效可解释自回归模型》的前沿学术报告。本次讲座于诚信楼715举办,由数量金融系教师罗东航主持,数量金融系学系主任周珂、数据科学系系主任熊巍、学院教师及学院部分硕博研究生参加了此次活动。
讲座伊始,罗老师首先对李国栋教授的到来表达了热烈欢迎,并简要介绍了其学术履历与研究贡献。李国栋教授长期深耕于时间序列分析、分位数回归、高维统计数据分析和机器学习等领域,已发表学术论文70余篇,其中30余篇发表在统计学、计量经济学顶级期刊以及机器学习顶级会议上。
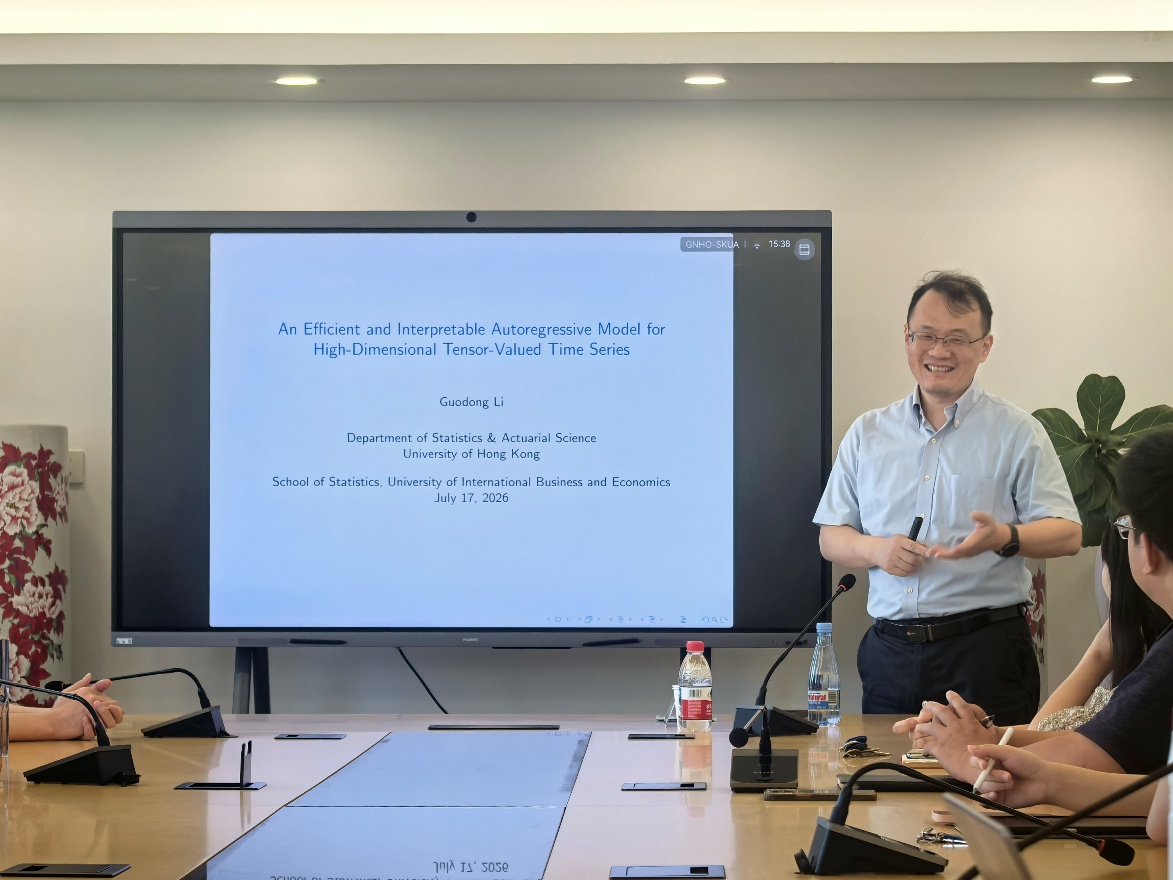
报告环节,李教授聚焦高维张量值时间序列自回归建模核心难题展开系统阐述,先对比传统 Tucker 分解与 CP 分解分别存在的效率不足、解释性缺失的短板,提出基于 CP 分解的监督因子建模新框架,同时拓展适配复杂现实场景的低秩加稀疏复合模型,推导模型估计的非渐近理论边界并设计 ALS 优化算法,搭配多组数值模拟验证理论性质,最后以厄尔尼诺海洋温层张量数据开展实证对比,充分证明新模型在预测精度与可解释性上的突出优势,为多维时空数据建模提供全新研究工具。
在互动环节,现场师生踊跃提问,李教授逐一进行了细致解答,并鼓励同学们立足统计与机器学习交叉方向,聚焦真实复杂数据挖掘创新研究问题。
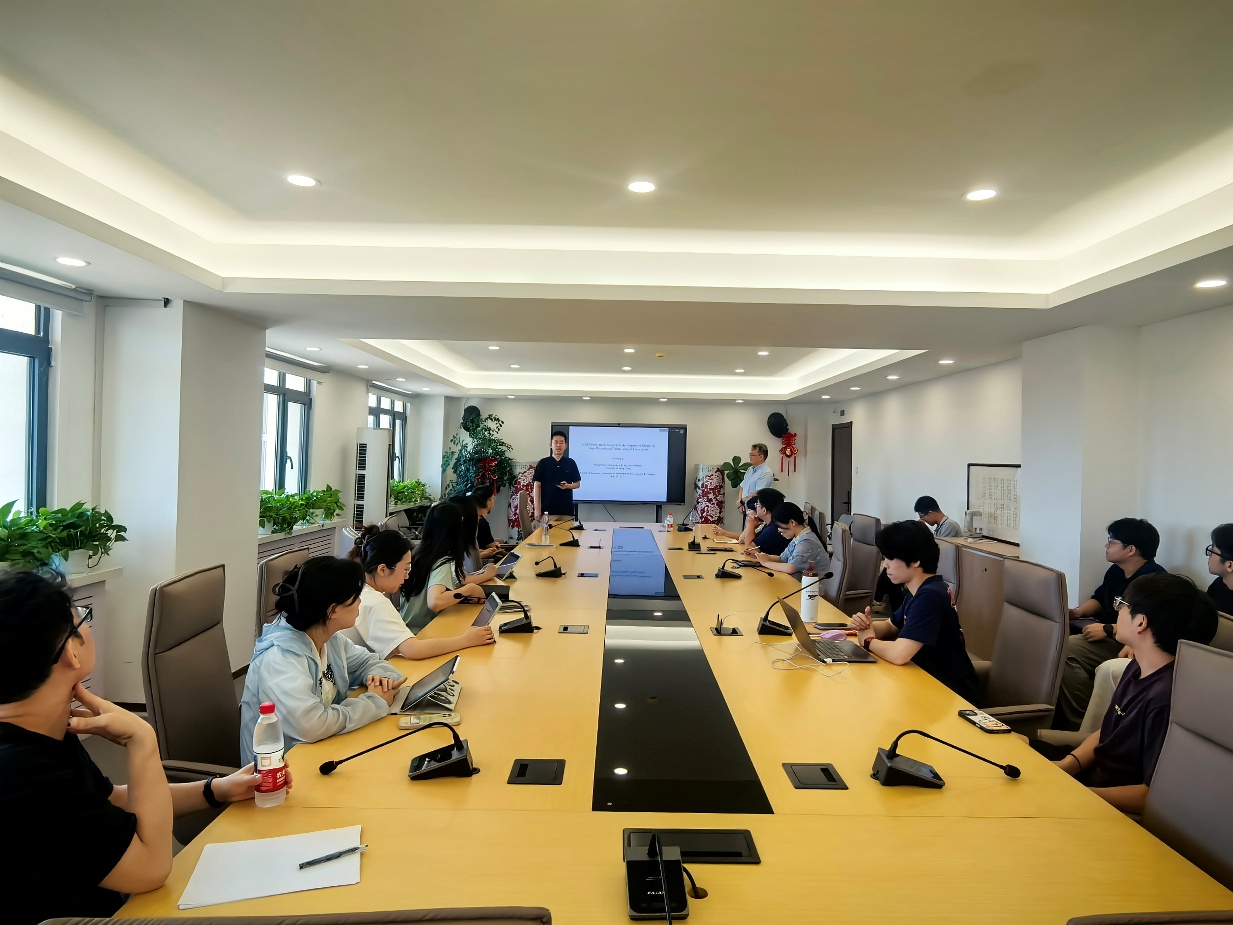
本次讲座围绕张量时间序列前沿理论展开,内容详实、案例直观,帮助师生进一步了解高维张量统计建模相关方法,也为我院相关方向的学术交流与研究提供了新思路。
(通讯员:罗东航 摄影:王萱 审核:郭伟)